


我莫名“被投保”了一款“水滴保”的保险,并在凌晨被扣去3笔钱,共计1000余元。几经周折,总算“退保”,但生成的一个月保费却无法退回,损失了200元。 市民程先生
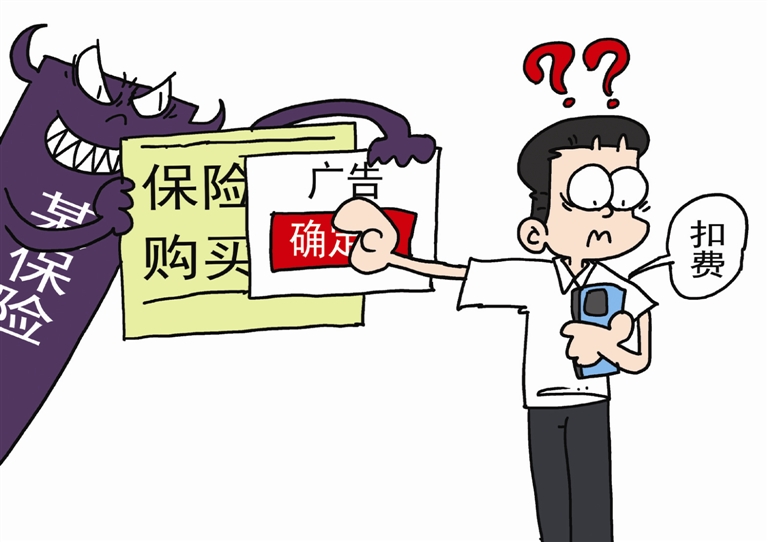
我前不久使用共享单车,还车后手机跳出一个弹窗提示未认证,需要重新认证。因为窗口上并没有显示保险相关字样,着急还车便配合认证,没想到却“被保险”。 市民李希(化名)
我在商场的公共新能源车充电桩充电,扫码后,弹窗会弹出是否为爱车添加安心充等相关保险选项,上保险的选项标红,且在屏幕右侧,而放弃保障的选项在屏幕左侧,极易发生误点。 市民刘先生
半夜莫名扣费 客服回应问题
记者见到程先生,他向记者出示自己的工资卡账单,在某天凌晨,他被莫名扣除了3笔钱,共计1000多元。“是在第二个月查询工资时发现的。”程先生说,扣费平台为水滴保保险费用。他反复回忆,自己从未上过保险,也没有填写过个人信息,为何会莫名上了保险?程先生随后拨打水滴保客服电话,在与客服人员沟通过程中,客服人员对于退款流程轻车熟路,似乎见怪不怪。但是因为他没有及时发现,客服坚称保险已经生效了一段时间,需要按参保天数扣除200元费用。
记者随后拨打水滴保客服电话,询问程先生在没有参保的情况下,为何会被莫名扣费。相关的个人信息,他们又是如何获得的?这位客服人员回复记者说,根据程先生的手机号,他们确实查询到他上了保险。记者追问,程先生并没有填写过个人的信息,包括身份证号,他们又是如何获取的?对方表示,他们确实收到了授权信息。在记者反复追问下,对方表示可能存在关联平台信息同步授权的情况。比如程先生曾经使用过“水滴”系列的其他平台进行了信息授权,那么在此次上保险过程中,就无需再进行授权。程先生可能是点击了水滴保的广告信息,上了保险。
“被投保”后退款难
因为银行卡未开通扣费提醒,市民李希被“众安保险”扣费数月,咨询保险顾问才知道,李希近期投保了两份保险,一份人身险,一份财产险。
“我在网上查到保险公司的电话,是机器人接听,几经周折,我才与人工客服通上话。”李希无奈地说,她与人工客服的沟通过程颇费周折,无论她怎么说,对方都用官方话术搪塞。比如“您上的是消费型保险,中途退保有损失,退保后就不能继续享受保障服务”。“超过全额退保时效,只能退部分保费”。在李希的一再要求下,对方破例退还了60多元保费。“扣了两个月的费用,虽然及时发现了,保险费用也不高,但是退费过程非常麻烦。”李希说,在整个过程中,客服人员都强调是我个人的责任,每向客服争取一次,都是“破例”。
梳理本报热线及网上投诉平台的维权经历,相当多的被投保人退保被拒,还有的只退了一部分,像程先生和李希一样,仅被“扣”掉少部分或者能退还保费的算是幸运的,大多数用户都不得不“自认倒霉”。
“被投保”现象五花八门
类似现象还在充电站、地铁站、停车场、餐馆等多种公共服务场景出现。甚至有读者向本报反映,其应好友邀请为其评优投票时,也收到类似弹窗。保险弹窗广告几乎到了无孔不入的境况。
记者在西青区某商场公共新能源车充电桩扫码时,手机弹出充电窗口,在充电前,弹出一个“安心充”保障页面。该保障颜色标红,且在屏幕右下方。稍不注意,就很容易被认成“确认充电”按键。
一位经常在这里充电的市民告诉记者,他之前就因为没看清楚,以为是“确认充电”按钮,误点上了这个保险。“虽然费用不高,但是并不是我的主观意愿。”
记者查询黑猫投诉平台,类似的投诉有数百起,涉及多家保险公司及网上平台,人们“被投保”的情况也五花八门。
据了解,部分保险机构利用互联网弹窗推送保险,人们不慎点击后就“被投保”,继而从支付宝、微信等账户扣除保险费。某些保险公司先发布“低价引流”的广告,宣传“每月保费仅几块钱、一块钱甚至几毛钱”,但其在后期服务过程中,擅自提高保费标准或者增加险种,并“自动”扣除消费者较高费用。而所谓的低价引流广告,也大量嵌套在网络弹窗中。
本人没买保险,保险公司就能扣款,是如何做到的?记者以消费者的身份拨打国家金融监督管理总局金融消费维权热线,工作人员表示,可帮忙转接相关保险公司的热线电话。
律师:加大监管力度 提高违法成本
天津融耀律师事务所王秀杰律师表示,保险公司通过弹窗广告误导甚至诱导消费者在不知情的情况下投保及单方扣费行为,构成对消费者财产权和其他消费权益的侵犯,应承担相应的民事和行政责任。须向消费者退费并赔偿消费者的资金占用利息等损失,并可能面临警告、没收违法所得、行政罚款、责令停业整顿甚至吊销营业执照等行政处罚。
《消费者权益保护法》规定消费者享有知情权和选择权。《保险法》规定,订立保险合同,应当协商一致,遵循公平原则确定各方的权利和义务。保险公司售卖保险产品有责任向消费者全面、准确地说明保险产品的主要条款、保费金额、费用结构和退保条件等重要信息,让消费者在明确知悉保险产品详情的前提下自主决定是否购买。保险公司利用广告弹窗的不合理设计,在未充分、明确告知消费者保险产品详情的情况下,造成消费者“误触弹窗投保”,则属于保险公司误导消费的欺诈行为或者造成消费者“重大误解”的行为,消费者有权要求撤销保险合同、退费。
关于“自动扣费”。根据国务院公布的《消费者权益保护法实施条例》和国家市场监督管理总局公布的《网络交易监督管理办法》相关规定要求,保险公司通过网络交易销售产品过程中,如果涉及自动展期、自动续费、扣费等交易方式的,其应事前以显著方式提请消费者注意并由消费者自主选择是否接受交易;而且在后续服务过程中,保险公司还应为消费者提供显著的、简便的随时取消或者变更自动续费、扣费的选项,并不得收取不合理费用。
王律师表示,由于此类乱象违法成本低,而消费者维权成本高,极易让这些保险机构“钻空子”。在此提醒广大消费者,对此类现象一定增强防范意识和维权意识。
市消协工作人员提醒,针对此类问题,日常生活中要注意:一是对“低价引流”的广告和宣传话术,比如“首月0元”“1元起”等,保持理性和警惕;二是关闭手机里自动扣费和免密支付等功能,尽量采用手动管理支付;三是留存相关证据,如遇不合理扣费,第一时间要求退费,并及时向交易平台、消协、12315或行政执法机关投诉、举报。

